다가구주택 경매 물건을 검색하다 보면 매력적인 감정가에 눈이 가기 쉽습니다. 하지만 단독주택이나 다세대주택과 달리, 다가구주택은 여러 세대의 임대차가 얽혀 있어 각별한 주의가 필요합니다. 특히 건물 전체의 감정가보다 입주한 임차인들의 총 전세보증금 합계가 더 큰 이른바 '역전 리스크'가 발생할 수 있습니다.
다가구주택 보증금 총액이 위험한 이유
다가구주택은 소유자는 1명이지만 여러 가구가 거주하는 형태입니다. 경매가 진행되어 낙찰되면, 낙찰 대금에서 최우선변제금과 확정일자 순위에 따라 배당이 이루어집니다. 이때 건물 감정가(또는 실제 낙찰가)가 임차인들의 총 보증금보다 낮다면, 후순위 임차인들은 보증금을 전액 돌받지 못하는 상황에 직면하게 됩니다.
사건번호를 준비해 상담을 신청하세요.
임차인, 점유자, 인도 가능성은 글만으로 판단하기 어렵습니다. 사건번호와 점유 상태를 보내면 상담 전 확인 항목을 정리할 수 있습니다.
문제는 일반 매수인이 이러한 물건을 낙찰받았을 때 발생합니다. 명도(집 비우기) 과정에서 보증금을 돌받지 못한 임차인들의 강한 반발에 부딪힐 수 있으며, 경우에 따라 낙찰자가 임차인의 보증금 반환 채무 일부를 인수해야 하는 복잡한 법적 분쟁으로 이어질 수 있습니다.
확인해야 할 핵심 체크리스트
- 전입세대열람원 발급: 해당 다가구주택에 거주하는 세대와 전입일자를 파악하여 선순위 임차인 규모를 가늠해야 합니다.
- 확정일자 부여현황 확인: 임차인들의 정확한 보증금 규모와 배당 순위를 예상하기 위한 필수 자료입니다.
- 감정평가서 세부 내역 분석: 토지와 건물의 감정 가치, 그리고 주변 실제 거래 시세를 비교해 낙찰 가능성을 보수적으로 따져봐야 합니다.
- 총보증금과 예상 낙찰가 비교: 임차인 총보증금 합계가 예상 낙찰가보다 높다면 입찰을 신중히 재고해야 합니다.
경매 물건의 권리 분석은 매우 복잡하며, 특히 다가구주택은 숨겨진 임차인이 존재할 가능성이 높습니다. 본문의 정보는 일반적인 참고용이므로, 실제 입찰 전에는 반드시 법률 전문가나 경매 전문 변호사, 공인중개사의 자문을 받아 안전성을 최종 확인하시기 바랍니다.
경매 자료·사건번호 바로가기: 공개 경매 자료 모음 · 리커버리랩 부동산경매 물건검색 · 전국 공장·창고·산업단지 경매물건
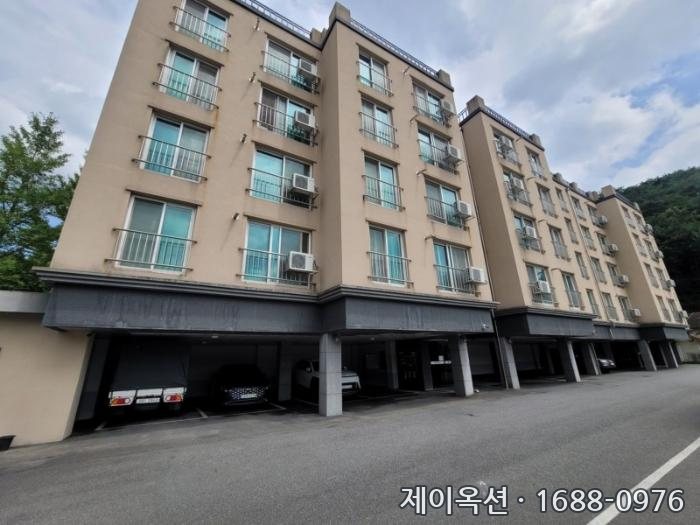
다가구주택 경매 리스크: 보증금 총액이 감정가를 넘을 때 검토에서는 최저가뿐 아니라 유찰 이력, 시세 차이, 명도 가능성과 잔금 계획을 함께 봐야 합니다.